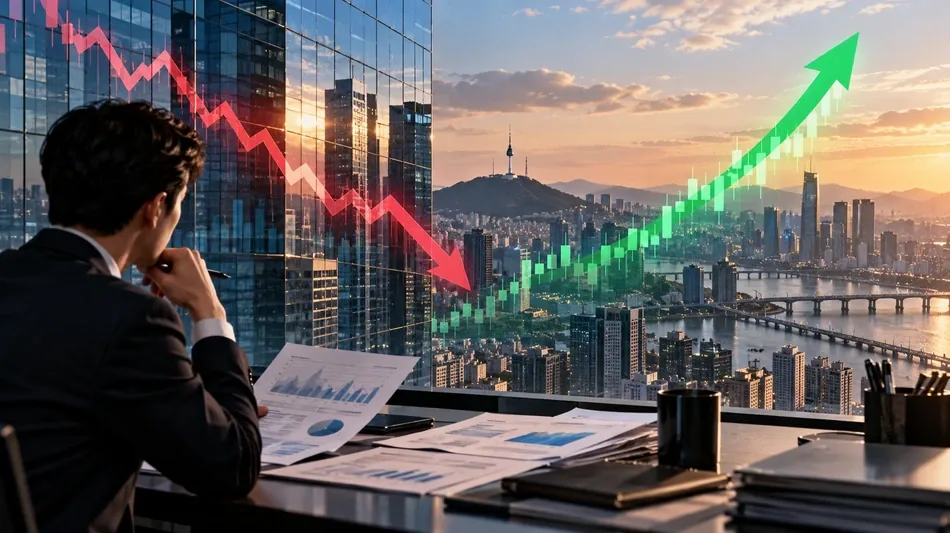
골드만삭스, 코스피 목표 9000으로 낮춰도 60% 상승 여력 평가

 London
 10 °C

 Manchester
8 °C
 Glasgow
 8 °C
 Dublin
 9 °C
 Belfast
7 °C
 Washington
 10 °C
 Denver
10 °C
 Atlanta
13 °C
 Dallas
21 °C
 Houston Texas
21 °C
 New Orleans
19 °C
 El Paso
 22 °C
 Phoenix
22 °C
 Los Angeles
21 °C
San Diego
22 °C
San Francisco
17 °C
Chicago
17 °C
Minneapolis
10 °C
Seattle
11 °C
Portland
11 °C
Salt Lake City
9 °C
Las Vegas
19 °C
Miami
24 °C
Jacksonville
 21 °C
San Antonio
23 °C
Bermuda
22 °C
Nassau
12 °C
Iqaluit
 -2 °C
Yellowknife
2 °C
Anchorage
5 °C
Fairbanks
1 °C
Barrow
 -1 °C
Calgary
0 °C
Edmonton
13 °C
Winnipeg
0 °C
Goose Bay
9 °C
Halifax
7 °C
Boston
9 °C
Ottawa
12 °C
Toronto
14 °C
Detroit
12 °C
Cleveland
12 °C
New York
13 °C
Baltimore
10 °C
Philadelphia
11 °C
Nuuk (Godthåb)
-6 °C
Hong Kong
 28 °C
Singapore
 29 °C
Melbourne
22 °C
Canberra
 18 °C
Adelaide
17 °C
Darwin
31 °C
Perth
20 °C
Fort Worth
21 °C
Honolulu
27 °C
Sydney
22 °C
Johannesburg
17 °C
Dubai
29 °C
Mumbai
29 °C
Zürich
7 °C
Tokyo
 19 °C
Seoul
19 °C
Delhi
17 °C
Beijing
13 °C
Riyadh
25 °C
Prague
7 °C
Pennsylvania
7 °C
Valletta
19 °C
Manama
28 °C
Warsaw
8 °C
Stockholm
11 °C
골드만삭스가 코스피 12개월 목표를 1만2000에서 9000으로 25% 내렸지만 현재 지수에서는 60% 넘는 상승 가능성이 있다고 분석했다.
25일 현지시간 블룸버그통신에 따르면 티머시 모 등 골드만삭스 전략가들은 코스피가 6월 고점보다 35% 이상 급락한 상황을 반영해 기업가치 평가 가정을 보수적으로 바꾸고 목표치를 조정했다. 다만 최근 매도세로 한국 주식의 가격 매력이 커졌다고 진단했다.
골드만삭스는 올해 코스피 목표를 여러 차례 올려 6월에는 1만2000을 제시했고 글로벌 인공지능 관련주 매도가 진행되는 동안에도 이를 유지했다. 최근 하락세가 이어지면서 전망을 수정했지만 낮춘 목표도 현재 수준보다 60% 이상 높다.
하락의 주요 배경으로는 AI 인프라 투자의 비용과 수익성에 대한 의문이 꼽혔다. 삼성전자와 SK하이닉스 비중이 큰 코스피는 막대한 투자자금과 조달 비용 상승에 대한 우려로 타격을 받았고 매도 압력은 다른 업종으로 번졌다.
골드만삭스는 현재 반도체 주가가 2027년 이익이 65% 줄어드는 상황까지 반영하고 있어 시장의 비관론이 지나치다고 봤다. 실제 이익 감소가 예상보다 작으면 재평가 여지가 있다는 판단이다.
코스피의 향후 12개월 예상 이익 기준 주가수익비율은 약 4배로 떨어졌다. 블룸버그가 추적하는 18개 시장 가운데 2006년 이후 처음 나타난 낮은 수준이다. 메모리 반도체를 제외한 종목의 선행 PER도 7.6배에 머물러 반도체 우려가 시장 전체를 끌어내렸을 가능성을 보여 준다.
골드만삭스는 목표를 낮추면서도 전력, 산업재, 기업 지배구조 개선 관련 종목에는 긍정적 견해를 유지했다. 내수 회복과 한국 대중문화 확산의 혜택을 받을 기업도 관심 대상으로 제시했다.
시장 가격이 낮아진 이유와 향후 반등 논리는 모두 반도체 실적 전망에 연결돼 있다. AI 설비 투자가 기대한 수익을 내지 못하면 메모리 수요와 가격이 흔들릴 수 있지만, 주가에 반영된 이익 감소 폭이 실제보다 과도하다면 반대 방향의 조정이 가능하다는 설명이다.
골드만삭스의 목표 하향은 한국 증시에 대한 부정적 투자 의견으로 곧바로 이어지지 않았다. 평가 기준을 낮춰 잡아도 현재 지수와 목표 사이의 간격이 크기 때문에 위험 대비 기대수익은 여전히 매력적이라고 판단했다.
비반도체 기업도 역사적 수준에서 낮은 평가를 받고 있어 업종 선택의 여지가 있다는 분석이다. 전력과 산업재는 AI 인프라 투자와 설비 수요의 수혜 가능성이 있고, 지배구조 개선 기업은 주주가치 제고 정책이 재평가 요인으로 꼽혔다.
J.Gong--SG