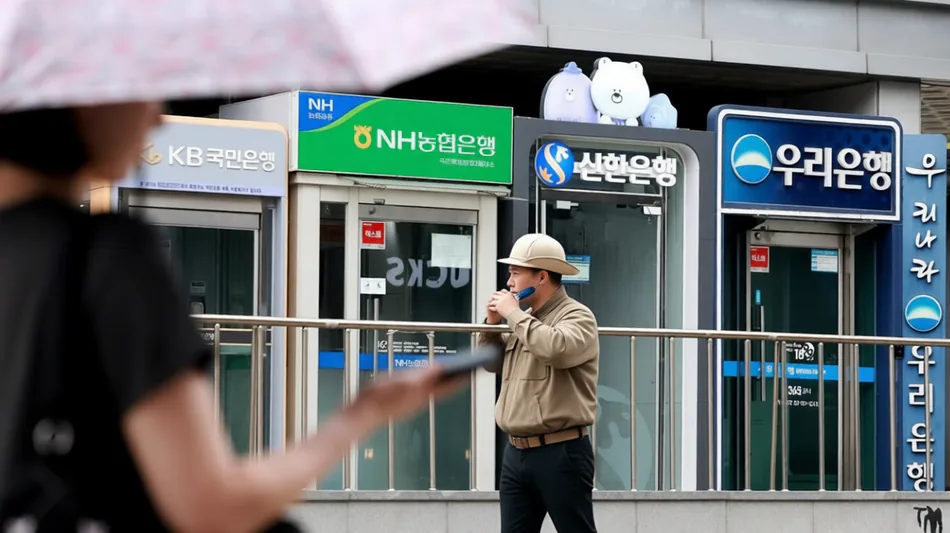
고금리에도 은행 수익성 악화…5대은행 정기예금 쏠림으로 마진 축소

 Porto
 14 °C
 Leiria
12 °C
Santarém
 16 °C
Setúbal
12 °C
Beja
15 °C
Faro
14 °C
Évora
14 °C
Portalegre
 12 °C
Castelo Branco
12 °C
Guarda
 8 °C
Coimbra
12 °C
Aveiro
17 °C
Manaus
 28 °C
Recife
27 °C
Curitiba
 17 °C
Fortaleza
 27 °C
Goiânia
21 °C
Lisbon
15 °C
Rio de Janeiro
25 °C
São Paulo
18 °C
Salvador
24 °C
Brasília
20 °C
고금리 기조 속에서도 국내 5대 시중은행의 수익성이 악화되는 양상이다. 자금 조달 비용이 낮은 요구불예금이 줄어드는 반면, 높은 이자를 지급해야 하는 정기예금이 급증하면서 은행들의 순이자마진(NIM)이 축소된 것으로 나타났다.
고금리 환경에서 일반적으로 이익이 늘어나야 할 은행권에서 최근 들어 금리가 상승함에도 불구하고 수익성이 오히려 악화되는 현상이 나타나고 있다. 이는 자금 조달 비용이 상대적으로 낮은 요구불예금 자금이 빠져나가고, 높은 이자 비용을 감수해야 하는 정기예금으로 자금이 집중되면서 은행의 마진 여력이 좁아졌기 때문이다.
3일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 시중은행의 저원가성 예금(요구불예금 등) 잔액은 지난달 말 기준 663조4000억 원으로 집계됐다. 이는 한국은행이 기준금리를 인상하기 전인 지난 5월 말 714조7000억 원보다 약 51조3000억 원 감소한 수치다.
반면 같은 기간 5대 은행의 정기예금 잔액은 944조7000억 원에서 1030조5000억 원으로 85조8000억 원이나 급증했다. 정기예금 잔액은 8월 말 처음으로 1000조 원을 돌파했다.
이 같은 자금 구조의 변화는 최근 한국 증시의 조정 국면에서 이탈한 투자자금을 유치하기 위해 은행들이 연 4%대 특판 상품을 잇따라 출시하며 정기예금 유치 경쟁을 벌인 영향으로 분석된다. 정기예금 비중이 커지면서 전체 예금 중 저원가성 예금이 차지하는 비율은 38.1%로 올해 들어 가장 낮은 수준으로 떨어졌다.
은행이 상대적으로 높은 이자를 지급해야 하는 정기예금의 비중이 확대되면서 수익성 지표인 순이자마진(NIM)도 하락세다. 5대 은행의 NIM은 2분기(4~6월) 평균 1.64%에서 3분기(7~9월) 1.59%로 낮아졌다.
고금리 시기임에도 대출 영업에서 기대했던 만큼의 이익이 쏠리지 않는 것도 문제다. 금융당국이 가계대출 총량을 규제하고 있어 은행들이 적극적으로 대출 영업을 전개하기 어려운 환경이기 때문이다.
또한 은행 대출의 대기업 쏠림 현상이 심화되면서 부실 여파가 순식간에 확대될 수 있다는 우려도 제기된다. 5대 은행의 원화 대출은 올해 들어 지난달 말까지 1635조3000억 원에서 1710조 원으로 74조7000억 원 증가했다.
이 중 대기업 대출은 20.6%나 늘어난 반면, 같은 기간 가계대출은 2.1%, 개인사업자대출은 0.6%, 중소법인대출은 5.3%에 그쳤다. 대기업 대출은 건당 규모가 크기 때문에 일부만 부실해져도 연체율이 크게 상승할 수 있다.
금융감독원 자료에 따르면 8월 말 국내은행의 대기업 대출 연체율은 0.39%로, 지난해 같은 달 0.15%의 두 배 수준으로 치솟았다.
V.Pyo--SG