Retraite des cadres : pourquoi le taux plein arrive tard

 Paris
 11 °C

 Lyon
 9 °C
 Lille
8 °C
 Monaco
 14 °C
 Bordeaux
11 °C
 Luxembourg
 7 °C
 Marseille
13 °C
 Brussels
8 °C
 Guernsey
 11 °C
 Jersey
12 °C
 Burkina Faso
 28 °C
 Guinea
23 °C
 Mali
18 °C
Niger
23 °C
Senegal
22 °C
Togo
28 °C
Gabon
27 °C
Kamerun
5 °C
Haiti
 24 °C
Madagascar
26 °C
Congo
28 °C
Cayenne
9 °C
French Guiana
22 °C
Bruxelles
8 °C
Vancouver
4 °C
Monte-Carlo
14 °C
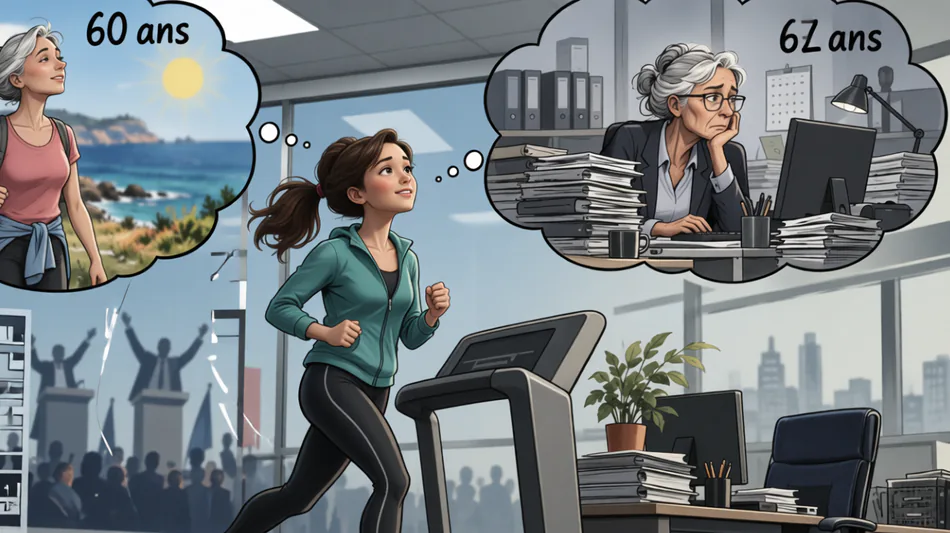
Alors que la campagne présidentielle aborde le sujet de l'âge légal de départ, une analyse de Emmanuel Grimaud rappelle que la retraite à taux plein pour les cadres reste conditionnée par le nombre de trimestres validés. Pour beaucoup, cela repousse la date effective entre 65 et 67 ans.
L'âge légal de départ à la retraite est un sujet récurrent des débats politiques, mais il ne garantit pas pour autant une pension complète. Selon une enquête de la DREES, 41 % des actifs aimeraient prendre leur retraite à 60 ans ou avant, mais seuls 5 % pensent pouvoir le faire. Cette dernière estimation s'avère exacte : pour la majorité des cadres, les promesses électorales ne changeront pas fondamentalement la donne.
Le critère déterminant n'est pas l'âge légal, mais le nombre de trimestres validés. Pour partir sans pénalité, il faut avoir accompli 170 trimestres pour les personnes nées en 1964, et 172 à partir de la génération 1966. À défaut, il faut attendre 67 ans, âge auquel la décote disparaît automatiquement. Un cadre ayant commencé à travailler à 22 ans réunira ses 172 trimestres vers 65 ou 66 ans. Abaisser l'âge légal ne lui offre qu'une option : partir plus tôt, mais avec une pension réduite.
Cette réduction, appelée décote, s'élève à 1,25 % par trimestre manquant sur la retraite de base, plafonnée à 25 %. Partir trois ans trop tôt entraîne donc une perte de 15 % de la pension de base, et ce, à vie. La retraite complémentaire Agirc-Arrco applique également des coefficients de minoration en cas de départ sans taux plein. Plusieurs propositions en débat vont d'ailleurs dans le sens d'une décote plus lourde ou de trimestres plus difficiles à valider, ce qui pourrait éloigner encore la retraite à taux plein.
Les Français partent déjà bien après 62 ans : 62 ans et 11 mois en moyenne fin 2024, tous régimes confondus, selon la DREES. Le système de retraite est en déficit, estimé à 5,1 milliards d'euros en 2025 par le Conseil d'orientation des retraites. Nos voisins partent plus tard : 67 ans en Italie, 66 ans et 4 mois en Allemagne, en route vers 67 ans.
Pour un cadre de 55 ans, construire son projet de fin de carrière sur une promesse de campagne serait une erreur. Il faut d'abord connaître sa vraie date de taux plein via le relevé de carrière, téléchargeable sur info-retraite.fr. Les erreurs et les oublis y sont fréquents et se corrigent plus facilement avant le départ qu'après.
Ensuite, il convient de regarder les dispositifs existants. La retraite progressive est ouverte dès 60 ans, avec 150 trimestres : on travaille à temps partiel, entre 40 % et 80 %, tout en percevant une partie de sa pension, et on continue de cotiser. C'est aujourd'hui le moyen le plus réaliste de lever le pied à 60 ans. Le rachat de trimestres, pour des années d'études ou des années incomplètes, peut supprimer une décote ; il peut avoir une rentabilité très élevée, particulièrement pour les cadres. Certaines entreprises en ont d'ailleurs fait une stratégie d'accompagnement des salariés.
Enfin, il est important d'en parler avec son employeur. Un temps partiel, une mission de transmission ou une date de départ choisie se négocient d'autant mieux qu'ils reposent sur des éléments chiffrés. Pour la plupart des cadres, la date du taux plein tombera entre 65 et 67 ans, quel que soit le résultat de 2027. La retraite à 60 ou 62 ans restera, pour eux, une utopie. Ce n'est pas une mauvaise nouvelle : c'est une raison de plus de reprendre la main sur sa propre date, plutôt que d'attendre qu'une réforme la fixe à leur place.
H.Baek--SG